年利10パーセントの運用は、単年で達成することと、毎年安定して続けることでは難易度が大きく異なります。値動きのある資産では、ある年に10%以上増えても、翌年に損失が出ることがあります。「毎年10%増える」ことを前提に資金計画を立てるのは慎重に考えたいところです。
この記事では、年利10%の意味、過去の実績を見る際の確認事項、複利の計算例、目標を考える手順を整理します。特定の投資手法で10%を達成する方法ではなく、その数字を判断するための基礎を解説します。

1. 年利10パーセントの難易度は?まず3つの意味を区別する
| 「10%」の意味 | 確認したいこと |
|---|---|
| 1年間の運用結果が+10% | 特定の年の結果であり、翌年の収益を示すものではない |
| 長期の年率平均が10% | 途中の値下がりも含め、一定期間の結果を年率に換算した数字 |
| 毎年一定で10%増える | 価格変動のある投資の長期平均とは異なる前提 |
1-1. 単年の10%と毎年の10%は別の話
追加投資や引き出しがなく、100万円が1年後に110万円になれば、その期間のリターンは10%です。しかし、その翌年に10%下落すると99万円になります。1年目の好成績だけでは、運用全体の結果は分かりません。
投資経験が豊富でも、将来の値動きを確実に予測できるわけではありません。年利10%の達成確率や難易度を一つの数字で示すには、投資対象、期間、通貨、費用などの条件を定める必要があります。
1-2. 年率平均は毎年同じ収益が出たという意味ではない
年率平均には複数の計算方法があります。例えば、1年目に+30%、2年目に-10%だった場合、収益率の単純平均は10%ですが、100万円は130万円を経て117万円になります。毎年10%ずつ増えた場合の121万円とは一致しません。
この2年間の増え方を一定の年率に置き換えると、(117万円÷100万円)の平方根-1=約8.17%です。これが複利で計算した年率平均です。追加投資・引き出しがない場合、一般には「(期末額÷期首額)の期間年数分の1乗-1」で求められます。
積立など途中の入出金がある場合は、その金額と時期も考慮する必要があります。残高の増加をそのまま運用益と考えたり、上記の式に積立後の残高を当てはめたりすると、実際の運用成績とは異なる結果になります。
2. 過去の利回りから難易度を判断するときの注意点
2-1. 市場平均は期間・通貨・配当の扱いで変わる
「株式の平均利回りは何%」という説明を読む際は、どの指数を、いつからいつまで、どのような条件で計算した数字なのかを確認します。開始年や終了年が違えば、同じ指数でも年率平均は変わります。
| 確認項目 | 数字が変わる理由 |
|---|---|
| 集計期間 | 上昇・下落局面のどこから測るかで結果が異なる |
| 配当・分配金 | 価格だけの変化と、配当等を含む収益率は異なる |
| 表示通貨 | 米ドル建ての実績と円換算の実績には為替の影響がある |
| 費用・税金 | 指数の実績と、投資家の手取りは一致しない場合がある |
| 平均の計算方法 | 単純平均と複利の年率平均は異なる |
したがって、条件の分からない市場平均を基に「10%は必ず市場平均を上回る」「長く続ければ10%になる」とは判断できません。過去に10%を上回った期間があっても、これから同じ結果になるかは別の問題です。
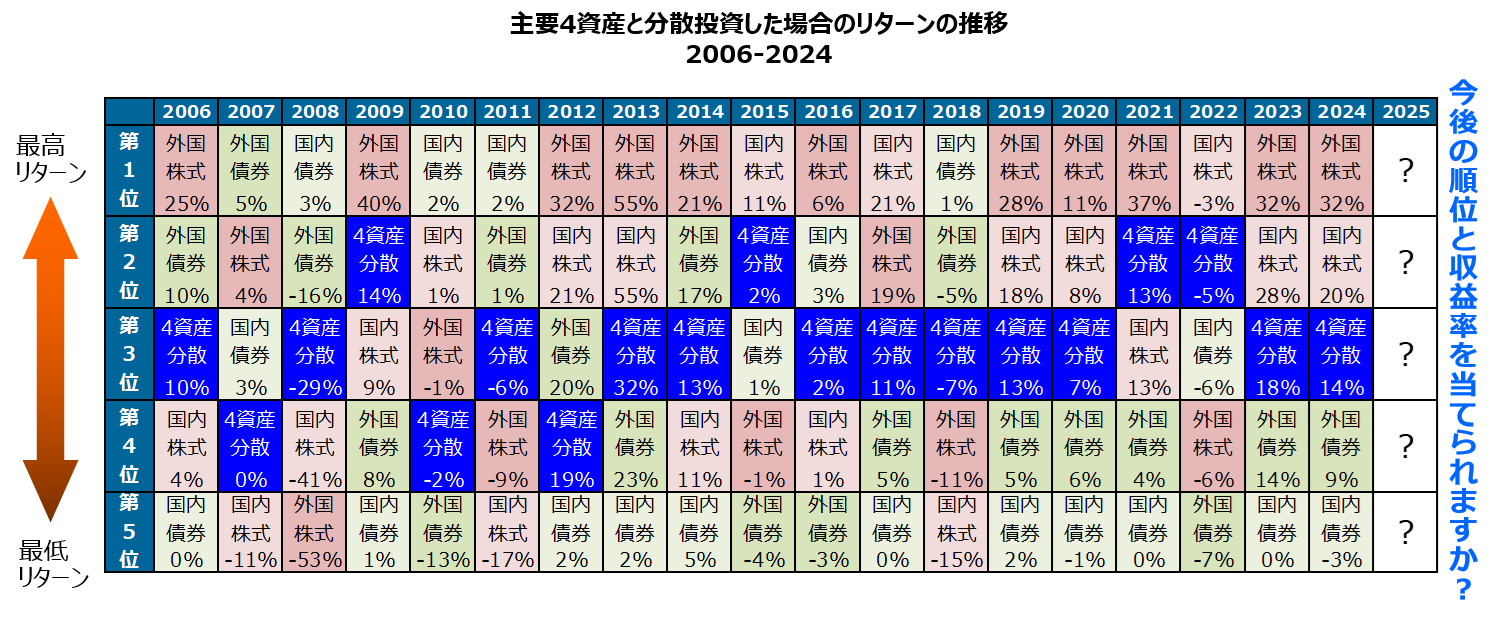
上図は元記事掲載の2006~2024年の市場比較資料です。図中の2025年欄は当時の未確定欄であり、実績ではありません。対象指数・通貨・配当の扱い等の集計条件を確認できないため、本記事では図中の数値を市場平均や年利10%の達成可能性を示す根拠には用いていません。
2-2. GPIFの目標と個人の目標利回りを混同しない
年金積立金を運用するGPIFの目標は、公的年金制度の仕組みと結び付いています。下図の「賃金上昇率+1.9%」は、単に資産を毎年1.9%増やすという意味ではありません。個人の資産運用にそのまま当てはめる基準でもありません。
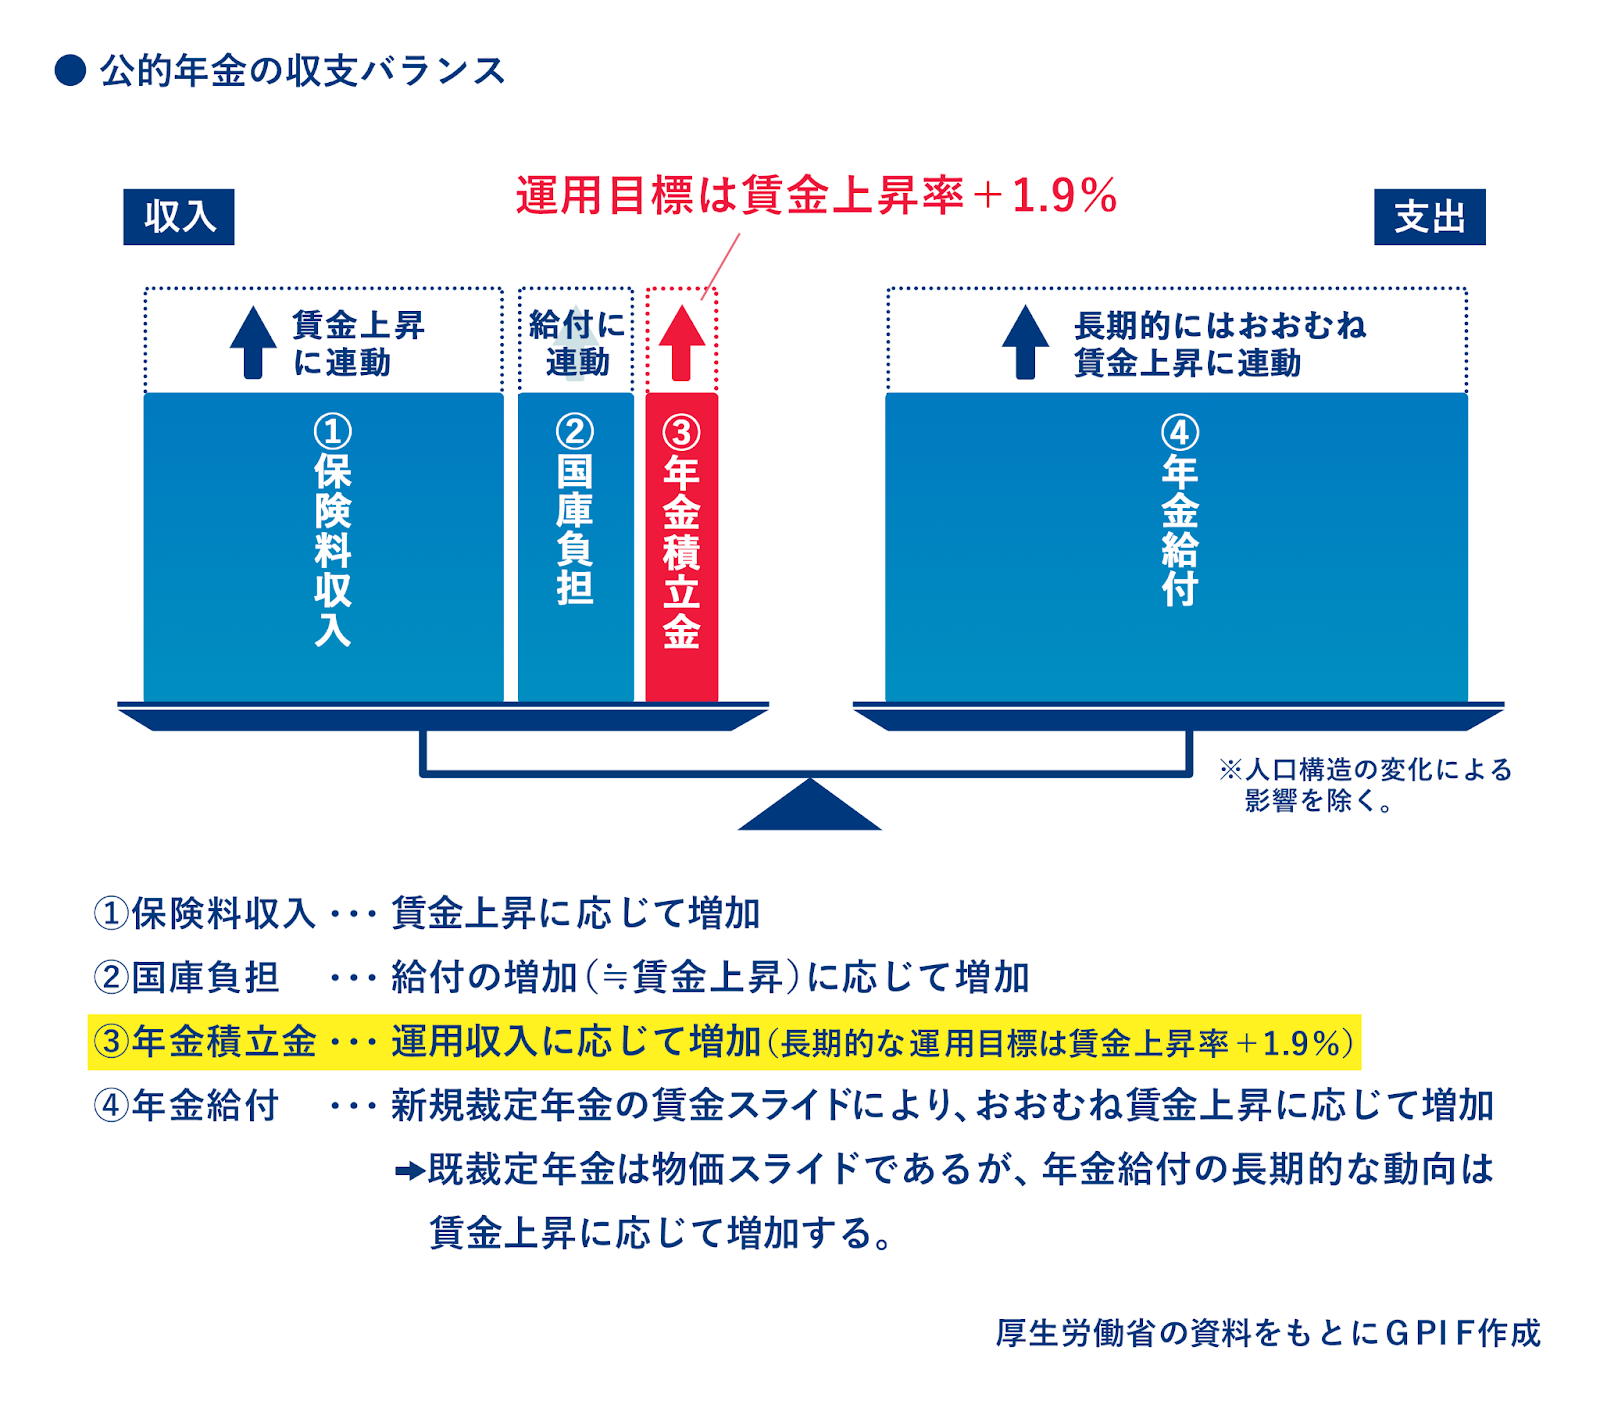
運用目的、資金を使う時期、制約が異なるため、GPIFの目標や過去の成績だけから、個人に必要な配分や年利10%の実現方法を導くことはできません。
3. 年利10%の複利シミュレーション
3-1. 100万円を追加投資せずに運用した場合
下表は、100万円を一定の年率で運用し、利益を引き出さずに運用に回したと仮定した計算です。追加投資・途中の引き出し・税金・手数料はなく、各年率が毎年続くものとします。実績や予測ではなく、条件の違いを比較するための試算です。
| 仮定した年率 | 10年後 | 20年後 |
|---|---|---|
| 0% | 100.0万円 | 100.0万円 |
| 3% | 134.4万円 | 180.6万円 |
| 5% | 162.9万円 | 265.3万円 |
| 10% | 259.4万円 | 672.7万円 |
計算式は「100万円×(1+年率)の年数乗」です。長期になるほど仮定した年率の差が結果に大きく表れるため、10%の試算だけを資金計画の根拠にすると、想定を下回ったときの不足額が大きくなり得ます。
3-2. 元本が2倍になる年数は約7.3年
年10%で複利運用できると仮定すると、元本が2倍になるまでの計算上の期間は約7.27年です。年1回の複利計算で各年末を比べる場合、7年後は約1.95倍、8年後は約2.14倍となり、2倍を超えるのは8年後です。
「72÷利回り(%)」で求める72の法則では約7.2年となりますが、これは概算です。価格変動のある投資で、実際にその年数で2倍になることを示すものではありません。
4. 年利10%を考える際に押さえたいリスクと数字の違い
4-1. 大きく下落すると回復に必要な上昇率も大きくなる
100万円が20%下落すると80万円になります。80万円から100万円に戻るには25%の上昇が必要です。下落率と同じ率だけ上がれば元に戻るわけではありません。
| 元の金額からの下落率 | 元の金額に戻るために必要な上昇率 |
|---|---|
| 10% | 約11.1% |
| 20% | 25.0% |
| 30% | 約42.9% |
| 50% | 100.0% |
目標利回りだけでなく、一時的にどの程度減ると生活や予定支出に影響するかも確認します。例えば300万円の運用資金が20%減れば損失は60万円です。割合を金額に直すと、家計への影響を考えやすくなります。
4-2. 集中投資やレバレッジで達成が確実になるわけではない
特定の企業・地域・テーマに投資を集中すると、その対象の値動きに資産全体が左右されやすくなります。値上がりする場面だけを取り上げて、年利10%への近道と考えることはできません。
レバレッジを伴う取引では、利益だけでなく損失も拡大し、取引の仕組みや相場状況によっては預けた資金を超える損失が生じることがあります。リスクを大きくすれば、目標利回りが得られるわけではありません。
4-3. 分配金利回り10%と運用益10%は異なる
分配金が多くても、保有資産の評価額が下がっていれば、全体では損失になっている場合があります。例えば100万円で購入した資産から10万円を受け取り、期末の評価額が85万円なら、税金・費用を考慮しない単純な合計は95万円です。
投資信託の分配金には、元本の一部の払い戻しに当たるものもあります。分配金の割合だけでなく、評価額の変化と合わせた運用全体の損益を確認します。参考:資産運用業協会「分配金・換金/償還の知識」
4-4. 税金・費用・為替を含めると手取りは変わる
運用成績が10%でも、その数字が税金や費用を差し引く前なら、実際に受け取れる金額とは異なります。投資信託では基準価額に反映済みの費用もあるため、表示の定義を確認し、同じ費用を二重に差し引かないようにします。
また、外貨建てで10%増えていても、円換算の結果は為替レートで変わります。外貨建ての値上がり率だけを、日本円の生活費や将来の支出計画に当てはめないことが大切です。
5. 利回りの目標を考える前に確認したいこと
5-1. 必要額・運用期間・積立額を整理する
まず、何のために、いつまでに、いくら必要なのかを整理します。目標額との差をすべて高い運用利回りで埋めようとせず、積立額や支出、資金を使う時期も合わせて考えます。
生活費や近い将来に使うお金を区別し、値下がりした場合でも予定した支払いができるかを確認します。長期の運用を予定していても、途中で資金が必要になれば、想定より早く換金する可能性があります。
5-2. 複数の条件で試算し、悪い結果も確認する
10%だけでなく、低い利回りや利益が出ないケース、途中で下落するケースでも必要額に届くかを見ます。前述の3%・5%などは比較用の仮定であり、初心者が達成できる標準利回りや推奨値ではありません。
分散投資は特定の対象への偏りを抑える考え方ですが、すべての損失を防ぐものではありません。長期・積立・分散を行っても、年利10%の達成や元本の維持が保証されるわけではありません。参考:金融庁「資産形成の基本」
5-3. 「確実に10%」という説明は根拠を確認する
「必ず儲かる」「元本保証で高利回り」などの説明で契約を急がせる勧誘には注意が必要です。金融庁も、SNS等を通じた高利回りの投資話や、出金できなくなるトラブルについて注意喚起しています。
契約相手、運用の仕組み、損失が生じる条件、解約条件、費用、必要な登録等を確認します。実在する業者になりすます事例もあるため、紹介された画面だけでなく公式情報と照合します。登録があること自体が、利益や元本の保証になるわけでもありません。参考:金融庁「“オイシイ投資話”にご注意」
6. 年利10パーセントについてよくある質問
6-1. 年利10%は初心者でも達成できますか?
運用結果が単年で10%を上回る可能性はありますが、経験の有無だけで達成できるかは判断できません。一度の好成績と、長期に継続できることを分けて考える必要があります。
6-2. NISAなら年利10%を目指しやすくなりますか?
NISAは一定の投資の運用益を非課税にする制度であり、投資対象そのものの収益率を高める仕組みではありません。成績は保有する商品や市場環境等によって変わり、損失が出ることもあります。参考:金融庁「NISAを知る」
6-3. 過去の年率リターンが10%以上なら、今後も期待できますか?
過去の実績は確認材料ですが、将来の結果を約束するものではありません。対象期間、配当等の扱い、通貨、費用を確認し、好調だった期間だけが示されていないかを見ることが大切です。
7. まとめ|年利10%を前提にせず、条件と家計への影響を確認する
年利10パーセントの難易度を考える際は、単年の結果、長期の年率平均、毎年一定の収益を区別します。特定の期間の好成績や分配金の多さだけでは、将来の運用結果は判断できません。
必要額と使う時期を整理し、利回りが想定を下回った場合や値下がりした場合も確認します。相談する際は、「この試算の前提は何か」「損失が出た場合に資金計画はどう変わるか」「費用はどこまで含まれているか」を尋ねると、提案内容を具体的に比較しやすくなります。
ファーストパートナーズでは、富裕層・資産形成層の方々に対して、ニーズに寄り添ったさまざまなサービスのご提案を行っております。
※ご相談は無料で承っておりますが、その内容により、個別の商品・銘柄・売買の方法・時期等に言及する場合があります。
記事のお問い合わせはこちら