| この記事は2026年9月17日にSBI証券で公開された「こどもNISAで金融教育|年齢別の実践方法は?」を転載したものです。 掲載記事:こどもNISAで金融教育|年齢別の実践方法は? |
(画像=SBI証券)
当ページの内容につきましては、SBI証券 投資情報部 植田による動画での詳しい解説も行っております。投資初心者の方が抱える「何からはじめればいいの?」という疑問から、運用戦略や商品選びまで、実践的な内容をわかりやすくお伝えします。
大事なのは「見る」ことより「結びつけること」
こどもNISAの口座は開く予定。でも、その後どう子どもに関わらせればいいか分からない――そんなお声をよく耳にします。
その答えの一つには、「お金とどう向き合うか」という金融リテラシーの話があるかもしれません。
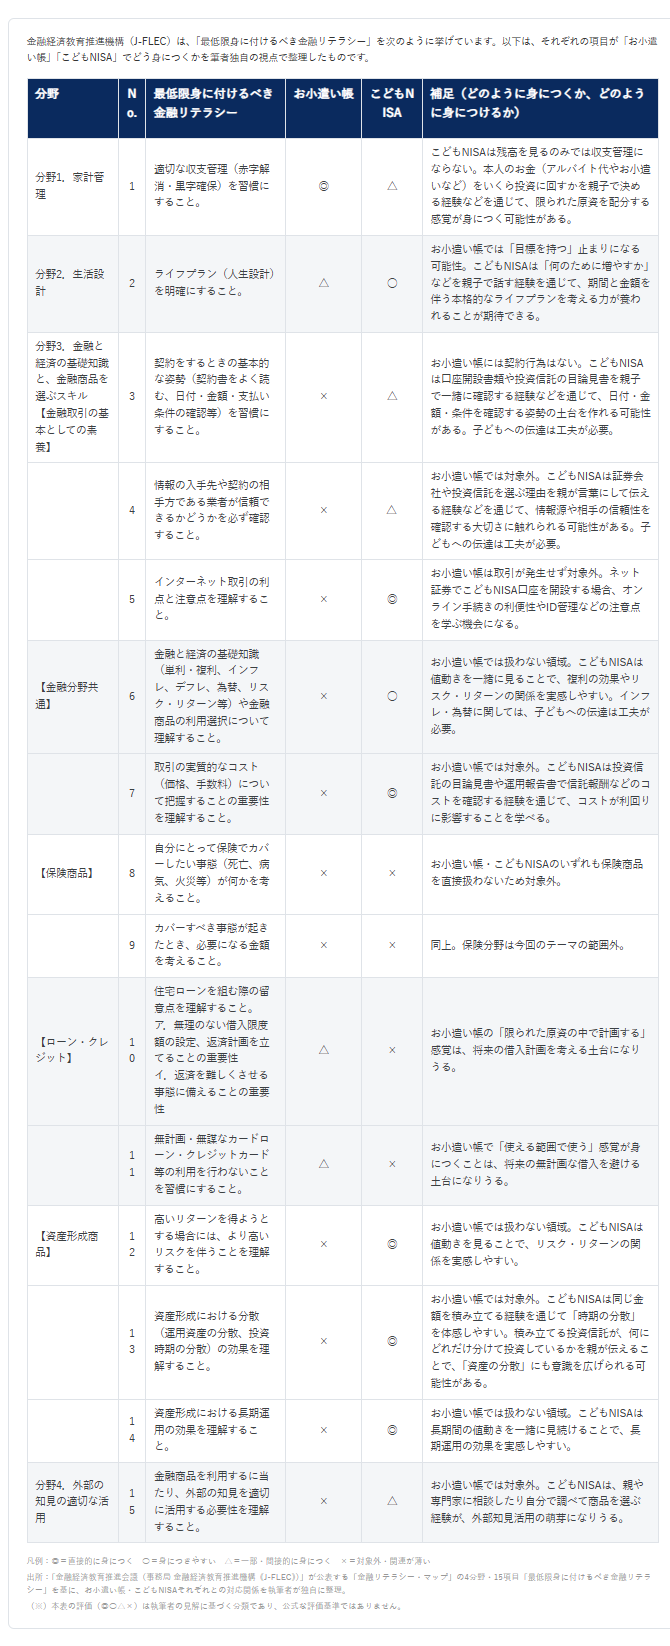
今回は、金融経済教育推進機構(J-FLEC)が公表する「金融リテラシー・マップ」の4分野・15項目「最低限身に付けるべき金融リテラシー」(※1・2)を基に、お小遣い帳とこどもNISAがそれぞれどう対応するのかを整理し、年齢層別の伝え方をやさしくまとめます。
■結論
こどもNISAで大事なのは、こまめに残高を見せることではありません。
その数字を、子どもが「大切にしたいこと」とセットで話すことです。
■理由
・数字だけ見せても、子どもにとっては「ただの数字」
・でも「これが増えたら、あれが買えるね」などと話すと、「自分ごと」になる
・自分ごとになったことは、忘れずに続けられる
つまり、「数字」+「気持ち」=「続く行動」という式です。
数字だけでは、この式は成立しません。
私自身の原体験――お小遣い帳と、結びつけることの意味
私自身、小学2年生(8歳)の際に、家庭の事情で欲しかったゲームを買ってもらえませんでした。友達の家でやらせてもらいながら感じた羨ましさは、今でも覚えています。この経験と母親からの助言がきっかけで、自分でお小遣い帳をつけ始めました。
・ただ記録するだけなら、おそらく続かなかった
・「あのゲームが欲しい」という気持ちがあったからこそ、続けることができた
数字は、欲しいものや大切にしたいことと結びついて初めて、意味を持ちました。
大人になり仕事を通じて理解できたのは、これは子どもだけの話ではないということです。
・「投資した方がよい」とは知っている
・でも「何のために増やすか」がはっきりしないから、不安で動けない
子どもも大人も、仕組みは同じでした。
こどもNISAを使って、どうやって金融リテラシーを育てる?
じゃあ、何をすればいい?
答えはシンプルです。「数字」と「気持ち」をセットにする、これだけです。
以下の3つを、そのまま使ってみてください。
・一緒に残高を見る
・「いつまでにいくら」を一緒に考える
・「何のために増やしたいの?」と聞く
ただし、大切なのは「見る」ことそのものではありません。
子ども自身が「何を大切にしたいか」に気づき、それに基づいて行動できるようになることが、本当のゴールです。
数字はあくまできっかけです。子ども自身の価値観や「欲しいもの」「なりたい姿」と結びつけて初めて、意味のある学びになります。
補足:本レポートの最後に、金融経済教育推進機構(J-FLEC)の「最低限身に付けるべき金融リテラシー」全15項目とお小遣い帳・こどもNISAとの対応を整理した表を載せています。ご興味のある方はご覧ください。
年齢別の金融教育実践方法
未就学〜低学年
まずは「お金は増えたり減ったりする」という感覚と、「一緒に見る習慣」をつくる段階です。数字の意味を細かく説明するよりも、好きなものや欲しいものを聞くところから始めてみてください。「これが欲しいね、じゃあどのくらいお金がいるかな」という会話が、価値観に気づく第一歩になります。
8〜12歳
私自身がお小遣い帳をつけ始めた年齢です。月に1回など、決まったタイミングで一緒に残高を確認しながら、「何のために貯めたり、運用したりしているの?」「これが増えたら何がしたい?」と聞いてみましょう。記帳に近い、再現性のある習慣として続けやすい時期です。
中高生
アルバイト代やお小遣いをどう運用するかなど、より現実的な数字と結びつけられる年齢です。「いつまでにいくら必要か」を一緒に逆算しながら、「何のためにそのお金が必要なのか」を本人の言葉で語ってもらうと、自分ごととしてとらえやすくなります。
まとめ――こどもNISAに何を乗せるか
こどもNISAは、あくまで制度です。そこに何を乗せるかは、ご家庭次第です。
まずは、一緒に残高を眺めながら、「これは何のためかな」と聞いてみることから始めてみませんか。
(※1)金融経済教育推進機構(J-FLEC) : 金融リテラシー・マップ 「最低限身に付けるべき金融リテラシー(お金の知識・判断力)」の項目別・年齢層別スタンダード (2023年6月改訂版) はこちら
(※2)内閣府大臣官房政府広報室:「金融リテラシー」って何? 最低限身に付けておきたいお金の知識と判断力はこちら
(ご参考)「最低限身に付けるべき金融リテラシー」全15項目|お小遣い帳・こどもNISAとの対応
(画像=SBI証券)
(画像=SBI証券)
| ⚠免責事項・注意事項 ・レポートおよびコラムの配信は、状況により遅延や中止、または中断させていただくことがございます。あらかじめご了承ください。 ・本資料は投資判断の参考となる情報提供のみを目的として作成されたもので、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。万一、本資料に基づいてお客さまが損害を被ったとしても株式会社ファーストパートナーズ及び株式会社SBI証券(情報発信元を含む)は一切その責任を負うものではありません。本資料は著作権によって保護されており、無断で転用、複製又は販売等を行うことは固く禁じます。 重要な開示事項(利益相反関係等)について 投資情報の免責事項 【手数料等及びリスク情報について】 SBI証券で取り扱っている商品等へのご投資には、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります(信用取引、先物・オプション取引、商品先物取引、外国為替保証金取引、取引所CFD(くりっく株365)、 店頭CFD取引(SBI CFD)では差し入れた保証金・証拠金(元本)を上回る損失が生じるおそれがあります)。各商品等への投資に際してご負担いただく手数料等及びリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示又は契約締結前交付書面等をご確認ください。 |
| ⚠NISAのご注意事項 • 配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。 NISAの口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。 • リスク及び手数料について SBI証券の取扱商品は、商品毎に所定の手数料や必要経費等をご負担いただく場合があります。また、各商品等は価格の変動等により損失が生じるおそれがあります。各商品等への投資に際してご負担いただく手数料等及びリスクは商品毎に異なりますので、詳細につきましては、SBI証券WEBサイトの当該商品等のページ、金融商品取引法等に係る表示又は契約締結前交付書面等をご確認ください。 • 同一年において1人1口座(1金融機関)しか開設できません。 NISAの口座開設は、金融機関を変更した場合を除き、1人につき1口座に限られ、複数の金融機関にはお申し込みいただけません。金融機関の変更により、複数の金融機関でNISA口座を開設されたことになる場合でも、各年において1つの口座でしかお取引いただけません。また、NISA口座内に保有されている商品を他の年分の勘定又は金融機関に移管することもできません。なお、金融機関を変更される年分の勘定にて、既に金融商品をお買付されていた場合、その年分について金融機関を変更することはできません。NISAの口座を仮開設して買い付けを行うことができますが、確認の結果、買付後に二重口座であったことが判明した場合、そのNISA口座で買い付けた上場株式等は当初から課税口座で買い付けたものとして取り扱うこととなり、買い付けた上場株式等から生じる譲渡益及び配当金等については、遡及して課税いたします。 • NISAで購入できる商品はSBI証券が指定する商品に限られます。 SBI証券における取扱商品は、成長投資枠・つみたて投資枠で異なります。成長投資枠の取扱商品は国内上場株式等(現物株式、ETF、REIT、ETN、単元未満株(S株)を含む※)、公募株式投資信託(※)、外国上場株式等(米国、香港、韓国、ロシア、ベトナム、インドネシア、シンガポール、タイ、マレーシア、海外ETF、REITを含む※)、つみたて投資枠の取扱商品は長期の積立・分散投資に適した一定の公募株式投資信託となります。取扱商品は今後変更する可能性があります。 ※SBI証券が指定する制限銘柄(上場株式等)、デリバティブ取引を用いた一定の商品及び信託期間20年未満又は毎月分配型の商品は除きます。 • 年間投資枠と非課税保有限度額が設定されます。 N年間投資枠は成長投資枠が240万円、つみたて投資枠が120万円までとなり、非課税保有限度額は成長投資枠とつみたて投資枠合わせて1,800万円、うち成長投資枠は1,200万円までとなります。非課税保有限度額は、NISA口座内上場株式等を売却した場合、売却した上場株式等が費消していた非課税保有限度額の分だけ減少し、その翌年以降の年間投資枠の範囲内で再利用することができます。 投資信託における分配金のうち特別分配金(元本払戻金)は、非課税でありNISAにおいては制度上のメリットは享受できません。 • 損失は税務上ないものとされます。 NISAの口座で発生した損失は税務上ないものとされ、一般口座や特定口座での譲渡益・配当金等と損益通算はできず、繰越控除もできません。 • 出国により非居住者に該当する場合、原則としてNISA口座で上場株式等の管理を行うことはできません。 出国の際には、事前に当社に届出が必要です。出国により非居住者となる場合には、特例措置の適用を受けるための必要な手続きを完了された場合を除き、NISA口座が廃止され、当該口座に預りがある場合は、一般口座で管理させていただきます。 • つみたて投資枠では積立による定期・継続的な買付しかできません。 つみたて投資枠でのお取引は積立契約に基づく定期かつ継続的な方法による買付に限られます。 • つみたて投資枠では信託報酬等の概算値が原則として年1回通知されます。 つみたて投資枠で買付した投資信託の信託報酬等の概算値を原則として年1回通知いたします。 • NISAでは基準経過日における氏名・住所の確認が求められます。 NISAでは初めてつみたて投資枠を設定してから10年経過した日、及び以後5年を経過するごとに氏名・住所等の確認が必要となります。当社がお客さまの氏名・住所等が確認できない場合にはお取引ができなくなる場合もございますのでご注意ください。 • 2023年までのNISA・つみたてNISAのご注意事項 • ジュニアNISAのご注意事項 |
| ⚠iDeCoのご注意事項 ・確定拠出年金運営管理機関であるSBI証券は、お客さま(加入者等)に対して特定の商品への投資について指図を行うこと、または指図を行わないことを勧めるものではありません。 ・掲載されている各コンテンツは、情報の提供を目的としており、投資その他の行動を勧誘する目的で作成したものではありません。 ・投資対象、投資機会の選択などの投資に係る最終決定は、お客さまご自身の判断でなさるようにお願いいたします ・確定拠出年金運営管理業 登録番号223 |
| ⚠注意事項 ※本ページでご紹介する個別銘柄及び各情報は、投資の勧誘や個別銘柄の売買を推奨するものではありません。 ※NISA口座で上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。詳細はこちら |