年金は60歳から受け取るのが本当に賢いのでしょうか。繰上げ受給には早く収入を得られる面がありますが、減額率は生涯変わらず、請求後の取消しもできません。受給総額の損益分岐点だけで、誰にとっても有利な開始年齢が決まるわけではありません。
例えば、繰上げの減額率が月0.4%の人について、年金額の改定や税金などを除いて比較すると、60歳受給と65歳受給の累計額が並ぶのは80歳10か月です。ただし、生年月日や加入歴によって計算条件は異なります。
この記事では、60歳・65歳・70歳・75歳の受給額の違い、繰上げで変わる権利、働きながら受け取る場合の扱いを整理します。制度の記述は2026年10月時点、在職老齢年金の基準額は2026年度のものです。
1. 年金は60歳受給が本当に賢い?まず押さえたい制度の違い
1-1. 原則65歳。繰上げは減額、繰下げは増額になる
老齢基礎年金・老齢厚生年金の受給開始は原則65歳です。受給要件を満たせば、60歳から65歳になる前までに繰り上げて受け取ることができます。繰上げは原則として両方の年金を同時に請求します。
一方、65歳で受け取らず、66歳以降75歳までの間に受給を始めるのが繰下げです。老齢基礎年金と老齢厚生年金は、それぞれ別に繰り下げることもできます。生年月日や受給権の発生時期、ほかの年金の受給権などによって制限があります。
| 受給開始年齢 | 65歳時点に対する増減率 | 65歳で月15万円の場合の月額 |
|---|---|---|
| 60歳 | 24%減 | 11万4,000円 |
| 65歳 | 増減なし | 15万円 |
| 70歳 | 42%増 | 21万3,000円 |
| 75歳 | 84%増 | 27万6,000円 |
表は1962年4月2日以降生まれで、通常の65歳開始の年金を60歳まで繰り上げる場合などの単純な比較です。加給年金・振替加算、特別支給の老齢厚生年金、在職による支給停止、加入期間の追加、年金額の改定、税金・社会保険料は反映していません。繰上げ・繰下げの率が続くことと、受給する金額が一生同じことは別です。年金額自体には年度ごとの改定があります。
1-2. 繰上げの減額率は生年月日で異なる
| 生年月日 | 1か月当たりの減額率 | 60歳まで繰り上げる場合の最大減額率 |
|---|---|---|
| 1962年4月2日以降 | 0.4% | 24% |
| 1962年4月1日以前 | 0.5% | 30% |
減額率は、繰上げ請求月から65歳に達する日の前月までの月数に応じて計算されます。年齢に達する日は誕生日の前日です。支給は原則として請求した月の翌月分から始まるため、実際の受給開始月は生年月日と請求日で確認します。
特別支給の老齢厚生年金を受け取れる人は、老齢厚生年金の減額計算にその支給開始年齢が関わります。自分に上の単純な比較が当てはまるかは、年金見込額と加入歴で確認が必要です。
1-3. 繰下げの上限は原則75歳。ただし例外がある
繰下げの増額率は1か月当たり0.7%で、70歳では42%、75歳では84%です。1952年4月1日以前生まれの人、または2017年3月31日以前に老齢年金の受給権が発生した人は、原則として上限が70歳・42%になります。
加給年金・振替加算は増額の対象に含まれません。また、在職老齢年金で支給停止となる部分も、繰下げによる増額の対象外です。見込額全体をそのまま1.42倍や1.84倍にできるとは限りません。
2. 60歳受給と65歳受給の損益分岐点は?
2-1. 月0.4%減額の例では80歳10か月で累計額が並ぶ
65歳からの年金が月15万円の場合、60歳から受け取ると24%減の月11万4,000円です。60歳から65歳までの60か月間に受け取る金額は、11万4,000円×60か月=684万円となります。
65歳以降は、65歳から受け取る人のほうが毎月3万6,000円多くなります。先に受け取った684万円をこの差額で割ると、684万円÷3万6,000円=190か月、つまり15年10か月です。65歳に15年10か月を加えた80歳10か月で、累計額が並ぶ計算になります。
これは受給開始年齢から月額を積み上げた単純計算です。実際の支給開始月や入金日を再現するものではなく、年金額の改定、税金・社会保険料、加算、支給停止、運用収益などを含みません。「80歳10か月より前なら60歳受給を選ぶべき」という判断基準ではありません。
なお、月0.5%減額で最大30%減となる条件では、同じ方法による分岐点は76歳8か月です。生年月日の異なる人の計算結果をそのまま自分に当てはめないことが大切です。
2-2. 70歳・75歳まで繰り下げた場合も、受け取らない期間がある
| 比較する開始年齢 | 65歳受給との累計額の分岐点(概算) |
|---|---|
| 60歳受給(24%減) | 80歳10か月で一致 |
| 70歳受給(42%増) | 81歳11か月ごろに65歳受給を上回る |
| 75歳受給(84%増) | 86歳11か月ごろに65歳受給を上回る |
70歳受給では、65歳からの5年間に受け取らない900万円を、その後の月額差6万3,000円で割ると約143か月です。75歳受給では、10年間の1,800万円を月額差12万6,000円で割ると、同じく約143か月になります。
表はそれぞれ65歳受給と比べています。70歳と75歳を直接比較した分岐点ではありません。月額が大きくなる一方、受給を待つ間の生活費を別の収入や資産で賄う必要があります。
2-3. 累計額と毎月の暮らしやすさを分けて考える
| 到達年齢 | 60歳開始 | 65歳開始 | 70歳開始 |
|---|---|---|---|
| 75歳 | 2,052万円 | 1,800万円 | 1,278万円 |
| 80歳 | 2,736万円 | 2,700万円 | 2,556万円 |
| 85歳 | 3,420万円 | 3,600万円 | 3,834万円 |
| 90歳 | 4,104万円 | 4,500万円 | 5,112万円 |
上表も、65歳開始の年額180万円を基準に、開始年齢から到達年齢までの満年数で計算したものです。60歳開始は年136万8,000円、70歳開始は年255万6,000円とし、その他の条件は前述の単純計算と同じです。
累計額が多くなる時期までの生活費が不足するなら、累計額だけを比較しても家計は成り立ちません。反対に、早く受け取り始めた場合には、長く続く減額後の月額で生活費をどの程度賄えるかが課題になります。
3. 繰上げ請求の前に確認したい、取り消せない変更
3-1. 請求後は取消しや国民年金の任意加入・追納ができない
繰上げ請求は取り消せず、減額率は生涯続きます。65歳になってから、繰り上げなかった場合の支給率に戻すこともできません。
また、請求後は国民年金の任意加入や保険料の追納ができなくなります。未納・免除期間や加入月数によっては、先に確認しておきたい点です。
3-2. 障害年金や遺族年金などへの影響を確認する
繰上げ請求後は、事後重症などによる障害基礎年金・障害厚生年金を請求できなくなります。治療中の病気や持病がある場合、生活費だけでなく障害年金の請求に関わる影響を確認してから手続きを考える必要があります。すべての障害年金が一律に受け取れなくなる、という意味ではありません。
65歳前は、繰上げの老齢年金と遺族厚生年金などを同時に受け取れず、いずれかを選ぶ場合があります。寡婦年金の権利や、老齢厚生年金の長期加入者・障害者の特例にも影響します。現在受けている給付や請求できる可能性のある給付を、年金事務所でまとめて確認します。
3-3. 加給年金・振替加算は「繰上げで一律になくなる」わけではない
加給年金は、厚生年金の加入期間が原則20年以上ある人について、65歳到達時などに生計を維持する配偶者や子がいる場合に加算される制度です。配偶者の年齢や年金の受給権など、別の要件があります。繰上げをしたことだけで、65歳以降も一律に対象外になるわけではありません。
加給年金額は繰上げによる減額の対象から除かれます。振替加算も繰上げの対象ではなく、要件を満たす場合に65歳から加算され、繰上げによる減額はありません。どちらも60歳から本体の年金と一緒に受け取れる、という意味ではありません。
繰下げの場合は、該当する年金の待機中に加給年金・振替加算を受け取れず、これらの加算自体は増額もしません。配偶者との年齢差や加入歴によって影響が変わるため、年金本体だけの比較とは分けて見ます。
4. 働きながら受け取る場合は在職老齢年金を確認する
4-1. 2026年度の支給停止調整額は月65万円
在職老齢年金は、厚生年金に加入して働く老齢厚生年金の受給者などについて、賃金と年金の額に応じて老齢厚生年金の一部または全部を支給停止する仕組みです。70歳以降も適用対象となる働き方があります。
2026年4月から、支給停止調整額は月65万円です。比較するのは「基本月額」と「総報酬月額相当額」の合計であり、給与の手取り額と年金全額を単純に足すわけではありません。
| 用語 | 計算に使う金額 |
|---|---|
| 基本月額 | 加給年金額を除いた老齢厚生年金の報酬比例部分の年額÷12。共済組合等の該当額も合算 |
| 総報酬月額相当額 | 標準報酬月額+直近1年間の標準賞与額の合計÷12 |
| 老齢基礎年金 | 在職老齢年金による支給停止の対象外 |
合計が65万円以下なら、この制度による支給停止はありません。65万円を超える場合は、原則として超えた額の2分の1が老齢厚生年金から支給停止されます。停止額はその対象となる年金額が上限です。基準額は年度ごとに改定されることがあります。
4-2. 月額10万円の老齢厚生年金と、報酬月額相当額60万円の例
基本月額10万円、総報酬月額相当額60万円なら合計70万円です。2026年度の基準65万円を5万円超えるため、月2万5,000円が支給停止され、対象の老齢厚生年金は月7万5,000円となります。老齢基礎年金はこの計算とは別です。
繰下げを選んでも、在職老齢年金によって支給停止となる部分が増額対象に変わるわけではありません。また、65歳前には雇用保険の基本手当や高年齢雇用継続給付による調整もあり、これらは在職老齢年金とは別に確認します。
5. 受給開始年齢を考えるときに整理したい家計の条件
5-1. 受給開始までの生活費と、開始後の不足額を並べる
| 確認する期間・項目 | 整理する内容 |
|---|---|
| 年金を受け取るまで | 生活費、働く収入、退職金や預貯金から補う金額 |
| 受給開始後 | 年金の見込手取り額と生活費の差、継続する収入 |
| 臨時の支出 | 住宅修繕、医療・介護、家族への支援などの予定 |
| 家族の年金 | 配偶者の開始時期、加給年金・振替加算の有無 |
| 働き方の変化 | 退職時期、給与・賞与、年金の支給停止や加入期間の追加 |
例えば生活費が月25万円で、年金を受け取らない間の収入が月10万円なら、差額は月15万円です。この状態が5年間続く単純な想定では、預貯金などから補う金額は900万円になります。実際には税金・社会保険料や臨時支出も加え、生活費が変わる場合も分けて計算します。
年金額が増えた分と同じだけ手取りが増えるとは限りません。税金や医療・介護保険料への影響があり、世帯の状況や自治体等によっても変わります。額面での損益分岐点と、家計の見通しを分ける理由の一つです。
5-2. 平均寿命や健康寿命を、自分の受給終了年齢に置き換えない
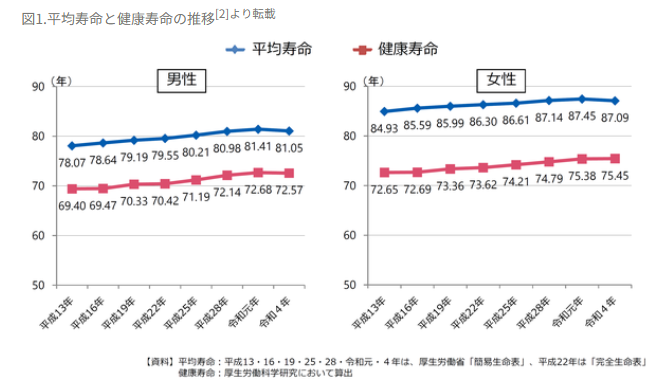
上の図は2022年のデータを含む平均寿命・健康寿命の推移です。平均寿命は「0歳時点での平均余命」であり、60歳の人があと何年生きるかを直接示す数字ではありません。健康寿命も、年金が不要になる年齢や生活費の支出が終わる年齢ではありません。
健康状態は働き方や支出に関係しますが、将来の寿命を確定させるものではありません。平均値に合わせて一つの開始年齢を選ぶのではなく、収入が途切れる場合や支出が増える場合にも、毎月の家計がどう変わるかを確認します。
5-3. 運用収益が出る前提だけで受給時期を決めない
早く受け取った年金を運用する計算では、設定する利回りによって比較結果が変わります。ただし、将来の運用収益は確定しておらず、損失が生じる場合もあります。想定利回りを繰上げの減額率や繰下げの増額率と並べるだけでは、受給時期の有利不利は判断できません。
繰下げを待つ間に運用資産を取り崩す場合も、値下がりした時期の売却が資産残高に影響します。運用益が出ない場合や、予定より早く働く収入がなくなった場合も含めて、当面の生活費を確認する必要があります。
6. 年金の60歳受給についてよくある質問
6-1. 60歳で請求した後、65歳で通常の年金額に戻せる?
繰上げによる減額率を65歳で元に戻すことはできません。減額率は生涯続きます。ただし、年度ごとの年金額改定や厚生年金への加入期間の追加などで、支給額そのものが変わる場合はあります。
6-2. 基礎年金だけ受け取り、厚生年金だけ繰り下げられる?
65歳から老齢基礎年金を受け取り、老齢厚生年金だけ繰り下げるなど、別々の選択ができます。ただし、ほかの年金の受給権や加給年金への影響などを確認する必要があります。60歳からの繰上げでは、原則として基礎年金と厚生年金を同時に請求する点が異なります。
6-3. 特別支給の老齢厚生年金も、待てば増える?
特別支給の老齢厚生年金には繰下げ制度がありません。請求を待つことで繰下げの増額が付く年金ではないため、対象となる生年月日・加入歴に該当する場合は、通常の65歳からの老齢年金と区別して確認します。
6-4. 自分の場合の受給見込額はどこで確認できる?
ねんきんネットでは、今後の働き方や受給開始年齢などの条件を設定して年金見込額を試算できます。まず自分の年金記録を確認し、開始年齢を変えた場合の見込額を比較します。加給年金、ほかの給付との調整など、試算だけで判断できない点は年金事務所で確認できます。
7. まとめ
60歳受給は、早く受け取り始める代わりに減額率が生涯続く選択です。65歳受給、70歳・75歳への繰下げにも、受け取り始めるまでの家計や、その後の月額という違いがあります。
月0.4%減額の条件で計算した60歳受給と65歳受給の損益分岐点は80歳10か月ですが、この数字だけでは手取りや家族の年金、ほかの給付への影響は分かりません。自分の受給見込額と請求によって変わる権利を確認し、生活費の見通しと合わせて比較することが判断の土台になります。
ファーストパートナーズでは、富裕層・資産形成層の方々に対して、ニーズに寄り添ったさまざまなサービスのご提案を行っております。
※ご相談は無料で承っておりますが、その内容により、個別の商品・銘柄・売買の方法・時期等に言及する場合があります。
記事のお問い合わせはこちら