「オルカンの利回りは何%なのか」「10年積み立てると、いくらになるのか」。調べるとさまざまな数字が出てきますが、過去の運用実績と、一定の利回りを仮定した計算は意味が異なります。
三菱UFJ銀行の商品情報では、eMAXIS Slim 全世界株式(オール・カントリー)の2026年9月末時点の過去1年のトータルリターンは+24.27%、過去1か月は−2.86%です。同じ商品でも、どの期間を取り出すかで数値は変わります。
この記事では、実績の読み方を整理したうえで、月3万円を積み立てる場合の試算と、資金を使う時期から運用期間を考える方法を解説します。
1.オルカンの利回りを見るときの3つの区別
オルカンは、日本を含む先進国・新興国の株式を投資対象とし、MSCI オール・カントリー・ワールド・インデックス(配当込み、円換算ベース)に連動する成果を目指す投資信託です。預金のように、あらかじめ一定の利率が決まっている商品ではありません。
1-1. 累積リターンと年率リターン
累積リターンは、ある期間全体でどれだけ増減したかを示します。年率リターンは、その増減を1年あたりの複利の率に換算したものです。
例えば、100万円が5年で150万円になった場合、累積リターンは50%です。これを5で割った10%が複利の年率になるわけではありません。年率は「1.5の5乗根−1」で、約8.45%です。これは計算方法を説明するための例で、オルカンの実績ではありません。
運用資料を比較するときは、期間と基準日に加え、「累積」か「年率」かをそろえます。
1-2. ファンドの実績と指数の実績
オルカンの設定日は2018年10月31日です。2026年10月時点では、ファンドそのものの10年間の運用実績はまだありません。
10年・20年などの長期データを読む場合は、ファンドの実績なのか、連動対象となる指数なのか、過去のデータによる試算なのかを確認する必要があります。円建てと米ドル建てでも、為替の影響により結果は異なります。
ファンドには運用に伴う費用があり、指数と完全に同じ結果になるとは限りません。
1-3. ファンドのリターンと自分の運用成績
月ごとに積み立てる場合、それぞれの購入時点と保有期間が異なります。そのため、資料に載った過去1年のリターンを、自分が積み立てた総額にそのまま掛けても運用成績にはなりません。
例えば、年末近くに入れた資金は、年初から入れていた資金と同じ期間運用されたわけではありません。購入や売却がある場合は、証券会社の口座画面などで入出金を踏まえた損益を確認し、ファンド全体の実績と区別します。
2.月3万円を積み立てた場合のシミュレーション
ここでは月末に3万円ずつ積み立て、年率が全期間一定と仮定した計算例を比べます。年率は−3%、0%、3%、5%、8%の5通りです。いずれも将来のオルカンの利回りを予測した値ではありません。
税金・手数料・インフレは計算に含めていません。実際の相場は毎月一定に動かず、途中の値動きによって積立の結果も変わります。
※あくまでシミュレーションであり、運用結果を保証するものではありません。
| 積立期間 | 積立元本 | 年率−3% | 年率0% | 年率3% | 年率5% | 年率8% |
|---|---|---|---|---|---|---|
| 5年 | 180万円 | 167万円 | 180万円 | 194万円 | 203万円 | 219万円 |
| 10年 | 360万円 | 311万円 | 360万円 | 418万円 | 463万円 | 540万円 |
| 20年 | 720万円 | 540万円 | 720万円 | 981万円 | 1,217万円 | 1,707万円 |
| 30年 | 1,080万円 | 709万円 | 1,080万円 | 1,736万円 | 2,446万円 | 4,226万円 |
計算:月率=(1+年率)の12乗根−1。将来額=3万円×{(1+月率)の積立月数乗−1}÷月率。年率0%は積立元本と同額。万円単位で四捨五入。
プラスの利回りが続く仮定では、期間が長いほど複利の影響が大きくなります。一方、マイナスの利回りが続く仮定では、長く積み立てても元本を下回ります。この計算から分かるのは条件による金額の違いであり、何年保有すれば利益が出るかではありません。
同じ条件で月1万円なら表記金額のおよそ3分の1、月5万円なら約1.67倍です。
3.運用期間は、お金を使う時期から考える
誰にとっても最適な保有年数があるわけではありません。10年後に使う資金と、使う時期を調整できる資金では、値下がりが生活に与える影響が異なります。
3-1. 教育資金・住宅資金
進学費用や住宅の頭金は、支払時期と必要額が具体的になりやすい資金です。使う直前に相場が下がった場合、回復を待てるとは限りません。
例えば5年後に300万円が必要なら、運用でいくら増えるかだけでなく、必要な時点で300万円を確保できない場合に家計で補えるか、支払時期を変更できるかを整理します。
3-2. 老後資金
老後資金は、退職日に全額を使うとは限りません。年金などの収入と毎年の生活費を踏まえ、いつ、いくら取り崩す必要があるかが運用期間を考える手掛かりになります。
積立を終える時期と、資産を使い切る時期は別です。近いうちに使う分と、当面使わない分を分けて見ると、必要な流動性を把握しやすくなります。
4.長く保有しても残るリスク
4-1. 株価が下落するリスク
投資先が複数の国や企業に分かれていても、世界の株式市場が同時に下がることがあります。長期で保有する計画であっても、資産を使う時点の評価額は確認が必要です。
例えば評価額が500万円のときに30%下落すれば350万円になり、減少額は150万円です。これは下落率の予測ではなく、家計への影響を金額で見るための例です。
4-2. 為替が円換算の評価額に影響するリスク
オルカンは原則として為替ヘッジを行わないため、外国株式の価格だけでなく為替の変化も円換算の運用成績に影響します。
計算例として、外貨建て資産が10%上昇しても、その通貨の円換算レートが10%低下すると、円換算では1.1×0.9=0.99となり、約1%のマイナスです。株価と為替を単純に足し引きするだけでは正確な結果になりません。
4-3. 資産全体の配分が変わるリスク
全世界株式への分散と、株式・預金・債券など資産の種類を分けることは別です。全世界株式のファンドを持っていても、家計の金融資産が株式中心になっている場合があります。
リバランスは、値動きなどで変化した資産配分を、あらかじめ設定した配分に戻す作業です。売買を伴えば費用や税の影響もあるため、利回りを上げるための仕組みとは区別して捉えます。
5.NISA・iDeCoと運用期間の関係
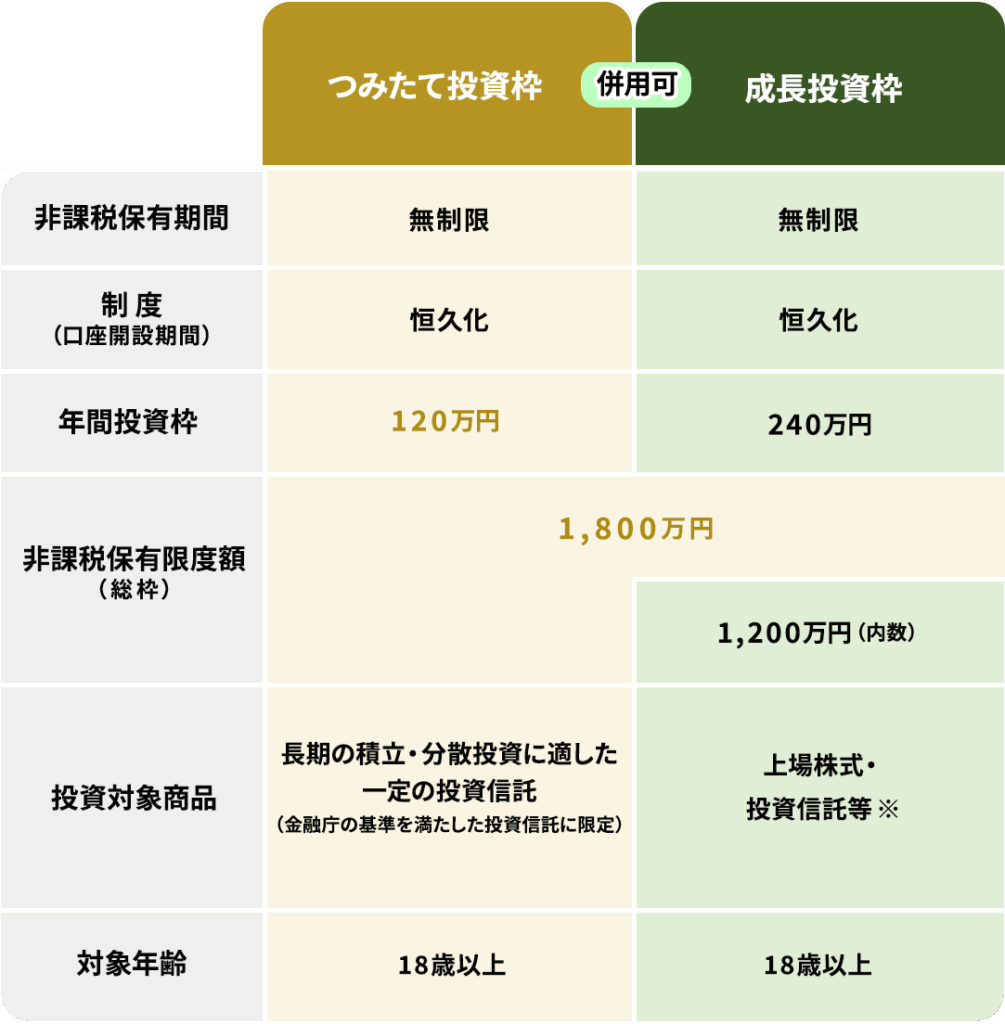
NISAは、対象となる金融商品の売却益や分配金などが非課税になる制度です。非課税保有期間は無期限ですが、税制の扱いと投資先の値動きは別です。
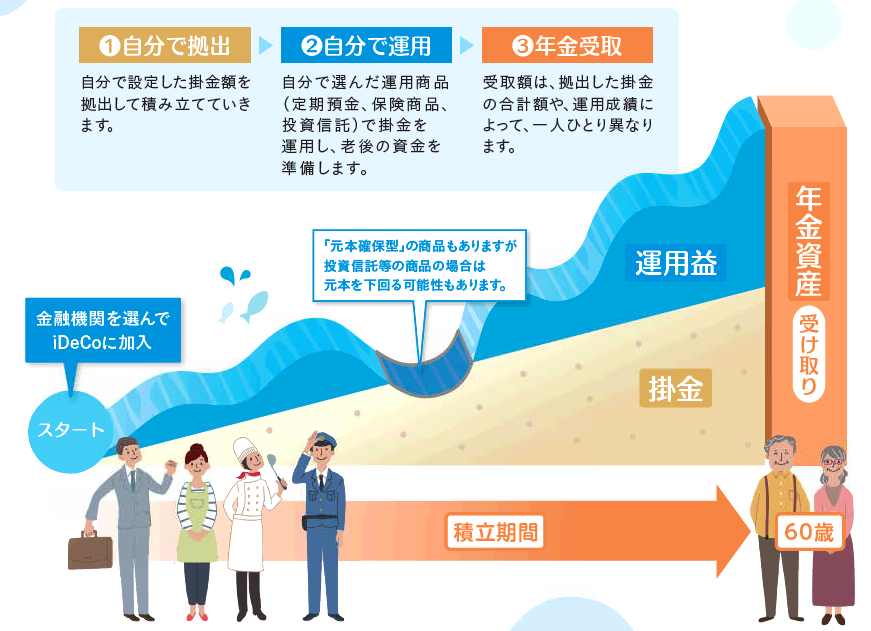
iDeCoは老後資金のための制度で、原則として60歳になるまで資産を引き出せません。受給開始年齢は加入期間等によって異なり、60歳より後になる場合もあります。掛金の所得控除や運用中の税制上の扱いだけでなく、資金を使う予定との関係も確認が必要です。
同じ商品を検討する場合でも、口座・制度によって資金の使いやすさや税の扱いは異なります。
6.利回りと運用期間についてよくある疑問
6-1. 年率8%で試算してよい?
試算の一つとして計算することはできますが、8%だけでは条件が違う場合の資金額が見えません。低い利回りやマイナスの場合も並べると、将来の資金計画が利回りの仮定にどれほど左右されるかを確認できます。
6-2. 10年間積み立てれば元本割れしない?
10年という年数だけでは判断できません。実際の運用成績は購入時期・その後の値動き・売却時期によって変わります。この記事の固定利回りの試算から、元本割れの確率を求めることもできません。
6-3. 利回りと分配金は同じ?
同じではありません。運用成績を見るトータルリターンと、保有者に支払われる分配金は区別します。分配金が出たことだけで運用成績の良し悪しを判断せず、基準価額の変化も含めて確認します。
7.まとめ
オルカンの利回りは、見る期間や計算方法によって数値が変わります。まず実績の基準日・対象期間・通貨を確認し、ファンドの実績と指数、累積と年率、実績と試算を分けて読むことが出発点です。
積立のシミュレーションでは複数の利回りを比較し、運用期間は資金の使い道や必要な時期に結びつけて考えます。数字の大きさだけでなく、その数字がどの条件で成り立っているかまで確認することが大切です。
ファーストパートナーズでは、富裕層・資産形成層の方々に対して、ニーズに寄り添ったさまざまなサービスのご提案を行っております。
※ご相談は無料で承っておりますが、その内容により、個別の商品・銘柄・売買の方法・時期等に言及する場合があります。
記事のお問い合わせはこちら